【2026年11月4日更新】本稿は世界の航空需要、燃油市場、航空会社の経営、運航安全、国内路線政策を横断して分析しています。以下の最新動向は2026年11月時点で確認できる一次資料を基にしたもので、実績・見通し・筆者の考察を区別して記述します。
航空業界はいま「回復後」の新局面
航空業界はコロナ禍からの
単なる回復フェーズをすでに通過しています。
2025年の世界航空旅客需要は、コロナ禍以前の水準を上回る段階に入りました。ただし地域・路線ごとの差は大きく、需要の伸びと航空会社の収益性を同一視することはできません。
一方で、その成長は決して単純な
右肩上がりではありません。
- 需要は強いものの、供給が追いついていない
- 利益は出ているものの、構造的な不安定さを抱えている
- 環境規制と人材不足という長期課題が同時進行している
航空業界はいま「回復した業界」ではなく
「新しい課題と向き合う業界」
へと変化しています。
本記事では
世界情勢・産業構造・環境等の複数の視点から
航空業界の「今」と「これから」を
立体的に解説していきます。

航空需要と収益性|2026年の最新見通し
航空産業の焦点は、コロナ禍からの回復そのものではなく、需要を収益に変換できるかに移っています。IATAが2026年6月に公表した見通しでは、世界の旅客数は約51億人、旅客搭乗率は84.0%に達する一方、航空会社全体の純利益は230億ドル、純利益率は2.0%にとどまると予測されました。2025年の推計純利益450億ドル、同利益率4.2%からの大幅な低下です。これは6月時点の予測であり、通年実績ではありません。
| 指標 | 2025年推計 | 2026年予測 |
|---|---|---|
| 純利益 | 450億ドル | 230億ドル |
| 純利益率 | 4.2% | 2.0% |
| 旅客搭乗率 | 83.5% | 84.0% |
| 旅客数 | 約49.8億人(2026年予測と前年比2.4%からの概算) | 約51億人 |
搭乗率が上昇しても利益率が下がる点に注目したいところです。高いPLF(Passenger Load Factor)は座席供給の有効利用を示しますが、Yield(旅客単価)、CASK(有効座席キロ当たり費用)、燃油費、機材稼働率などと組み合わせなければ、経営の健全性は判断できません。出典:IATA、2026年6月7日。
世界の航空需要動向|数字が示す本当の意味での回復
世界の旅客需要と地域別の回復
国際航空運送協会(IATA)の見通しによると
世界の航空旅客数は過去最高水準に達し
航空業界は本当の意味で回復局面へ入りました。
航空会社の売上高は世界全体で1兆ドル規模に達するとの見通しが示されています。ただし、売上高の拡大が利益率の改善を意味するわけではありません。
特に需要を牽引しているのは以下の地域です。
- アジア太平洋地域(国際線需要の急回復)
- 中東(ハブ空港を軸とした乗り継ぎ需要)
- 欧州(観光需要とLCC市場の拡大)
日本においても、訪日外国人旅行者の増加を背景に
インバウンド主導型の航空需要構造
が定着しつつあります。
ビジネス需要は質的変化の段階へ
一方で、ビジネス需要は
コロナ前の水準に完全には戻っていません。
リモート会議の普及により出張回数は減少しました。
しかしその分
- 長距離路線
- プレミアムクラス
- 意思決定を伴う重要出張
といった質の高い需要が残る形になっています。
航空会社は
量ではなく単価と付加価値で収益を確保する戦略
へとシフトしています。
見落とされがちな供給制約|航空機が足りない時代
機材不足が成長の足かせに
現在の航空業界における最大の制約要因は
航空機と部品の供給不足です。
- 機体メーカーの生産遅延
- エンジンや主要部品の供給制約
- 整備人材不足による稼働率低下
これにより、多くの航空会社が
「需要はあるのに便を増やせない」
という状況に直面しています。
機材更新の遅れがもたらす副作用
新型機への更新は以下の効果をもたらします。
- 燃費効率の改善
- CO₂排出量の削減
- 整備コストの低減
しかし更新が遅れることで
コスト増加と環境目標未達という
二重の負担が生じています。
機材・エンジン・整備能力|供給制約は運航品質の問題でもある
新造機の納入遅延、エンジン整備の長期化、部品供給の制約は、単に成長計画を遅らせるだけではありません。予備機余力、機材繰り、定時性、整備計画、乗員配置に連鎖します。機材稼働率を上げるほど固定費効率は改善し得ますが、予期せぬ欠航や遅延を吸収する余力が小さくなる場合もあります。
専門的には、ASKの増減だけでなく、実際の機材稼働時間、整備による運航離脱、欠航率、定時運航率、代替機の確保などを一体で見る必要があります。経営効率と運航のレジリエンスは、ときにトレードオフの関係になります。
需要回復後に進む「LCC再編」
需要が戻っても、便が思うように増えない。
その背景には
機材・部品・整備・人材といった供給側の制約が
いまも強く残っていることがあります。
そしてこの局面では、路線の増減だけでなく
会社の「形」そのものが組み替わる可能性があります。
2026年2月には、カンタス航空が
ジェットスター・ジャパン持分(33.32%)を譲渡し
日本主導の新体制へ移行する方針が公表されました。
LCCもまた
「需要があるか」
だけでなく
「限られた供給を、どう持続的に配分するか」
という視点で成長の器を作り直す時代に入っています。
航空会社の収益構造|「黒字でも安心できない」理由
利益は出ているが、余裕はない
世界の航空会社は全体として黒字を確保しています。
しかし営業利益率は依然として低く、外部環境の変化に弱い構造です。
- 燃料価格の変動
- 為替リスク
- 人件費の上昇
- 環境対応コスト
これらが複合的に経営を圧迫しています。
付加収益モデルの重要性
そのため航空会社は、以下の分野に注力しています。
- 座席指定・手荷物・優先搭乗などの付加料金
- デジタル販売による価格最適化
- 貨物事業の強化
特に貨物分野は
旅客需要とは異なる収益源として再評価されています。
原油高の本質|航空会社が直面するのは燃油価格と供給の二重リスク
原油価格だけを見て航空会社の燃油負担を判断するのは不十分です。2026年は中東の供給混乱によって精製品市場にも大きなひずみが生じ、ジェット燃料価格と原油価格の差であるクラック・スプレッドが拡大しました。IATAの2026年6月の見通しでは、ジェット燃料価格は同年2月末以降おおむね倍増し、原油価格との差であるクラック・スプレッドは4月に一時80ドル/バレルに達しました。
原油高は燃油費を押し上げますが、精製能力の不足や物流の制約が重なると、原油相場が落ち着いてもジェット燃料価格が高止まりすることがあります。特に中東産原油への依存度が高いアジアでは、供給量そのものの確保が課題になります。出典:IATA Global Outlook for Air Transport, June 2026。
燃油ヘッジ・為替・サーチャージを分けて考える
航空会社ごとの影響には差があります。燃油ヘッジの比率と期間、ドル建て支出に対する為替感応度、燃油サーチャージや運賃への転嫁余地、長距離便の迂回による燃料消費増などが異なるためです。とりわけ日本の航空会社では、円安が燃油費に加え、機材調達、リース、整備などの外貨建てコストにも影響します。一方、国際線収入の外貨建て比率によっては一定の相殺効果もあり、単純な一方向の影響とは限りません。
燃油効率と運航安全は混同しない
燃油高局面では最適経路、機材選定、地上走行、搭載重量などの効率化が一層重要になります。ただし、運航上必要な燃料、代替空港の選定、気象や交通流に応じた安全余裕は、経済性を優先して削る対象ではありません。経営上の燃油最適化と、運航上の燃料管理・安全判断は、制度と責任の異なる領域として理解する必要があります。
世界情勢と航空業界|地政学リスクは常に隣り合わせ
航空業界は
世界情勢の影響を非常に受けやすい産業です。
- 中東情勢の不安定化
- ウクライナ情勢による航路変更
- 米中関係の緊張
- 貿易摩擦や関税政策
- 日中関係の懸念
飛行時間の増加や燃料コスト上昇を通じて
運航計画と収益性に直接影響します。
中東情勢が航空ネットワークと燃油市場に及ぼす影響
航空業界において最も無視できないリスクの一つが
中東情勢、とりわけイランを巡る緊張です。
この情勢は、一時的な運休や遅延ではなく
業界の構造そのものに影響を与え始めています。
まず最も直接的な影響は、空域の制限です。
イランおよび周辺空域は安全上の理由から回避され
欧州〜アジア間の主要ルートは
大きく変更されています。
- 飛行時間の延長
- 燃料消費の増加
- 使用可能な航路の集中
が同時に発生し
航空運航の効率は明確に低下しています。
迂回運航が増えれば、代替空域の交通流、飛行時間、燃料計画、乗員勤務への影響を総合的に評価する必要があります。空域の利用可否や危険情報は各国当局の最新の航空情報・NOTAM等で確認すべきもので、状況を固定的に記述することは適切ではありません。
その影響はコスト構造にも及びます。
イラン情勢の緊迫化により原油価格は上昇し
- 航空券価格の上昇
- 燃油サーチャージの引き上げ
- 一部路線の縮小・撤退
といった形で需要側にも影響し始めています。
また見落とされがちですが
影響はエアラインにとどまりません。
中東は世界有数の航空機発注主体であり
情勢不安によって機材受領の延期が起きれば
- ボーイング・エアバスの生産計画
- 世界全体の機材供給
- 航空会社の成長スピード
にまで連鎖的な影響が及びます。
では、この状況は航空業界にとって
マイナスでしかないのでしょうか。
結論から言えば
必ずしもそうではありません。
地政学リスクの高まりは
航空業界に「選別」をもたらします。
- 柔軟に航路を再設計できる航空会社
- 燃料コスト変動に耐えられる財務体質
- 複数のハブを持つネットワーク構造
を持つ企業が相対的に優位になります。
一方で
- 単一ルート依存
- コスト耐性の低い企業
- 運航の柔軟性が低い企業
は厳しい環境に置かれます。
つまり現在起きているのは
「需要の拡大だけでなく、運航の柔軟性や財務耐性が問われる段階」
への移行です。
航空業界はもともと
外部環境の影響を強く受ける産業ですが
2026年の中東情勢は
その特性を改めて浮き彫りにしています。
そしてこれは一時的な混乱ではなく
今後も繰り返される前提条件として
業界の意思決定に組み込まれていく可能性
が高いでしょう。
日本の国際線|2026年冬ダイヤに表れた路線再配分
国土交通省が2026年10月26日に公表した冬期国際定期便の計画では、10月25〜31日の運航便数は週6,094.5便(旅客5,524.5便、貨物570便)で、前年同期比2%減でした。中国路線が大きく減る一方、韓国、台湾、香港、マレーシア、インド、欧州などで増便が見られ、本邦航空会社の便数は増加しました。これは冬ダイヤ初週の認可計画であり、年間の実運航便数や旅客実績を示すものではありません。
この変化は、日本の国際航空ネットワークが一様に拡大しているわけではないことを示しています。市場ごとの政治・経済環境、訪日需要、機材・乗員供給、空港の発着枠を組み合わせた路線再配分が進んでいます。出典:国土交通省、2026年冬期スケジュール。
ICAO・FAA・EASA・JCAB|安全管理の論点を整理する
ICAOが定める国際基準・勧告方式(SARPs)と、各国当局による規制・監督は区別する必要があります。ICAOのAnnex 19とSafety Managementの枠組みは、国家安全プログラム(SSP)や航空事業者のSMSを理解する基礎です。FAA・EASA・JCABはそれぞれの法制度の下で耐空性や運航安全を監督します。米国の規制動向をそのまま日本の義務と解釈することはできません。
運航現場では、事故が起きなかったという結果だけで安全を評価しません。FDM/FOQA、ヒヤリハット報告、訓練・審査、疲労リスク、空港・空域の複雑性などを組み合わせ、リスクの兆候を早期に把握することが重要です。分析の目的は個人を責めることではなく、運航システム全体の弱点を改善することにあります。
環境規制とSAF|理想と現実のギャップ
航空業界における最大の長期課題が
脱炭素と環境対応です。
SAFは不可欠ですが万能ではありません
持続可能航空燃料(SAF)は
重要な解決策とされていますが
- 全体燃料に占める比率は依然として低い
- 価格は従来燃料より高い
- 供給量が圧倒的に不足している
という現実があります。
政策支援、供給拡大、費用負担の分担が十分に進まなければ、航空会社と利用者の双方にコストが波及します。
SAFの供給量とコストを検証する
IATAの2026年6月見通しでは、2026年のSAF生産量は約240万トンで、世界のジェット燃料需要の約0.8%に相当すると推計されています。航空脱炭素の重要な手段である一方、原料、製造設備、認証、価格、供給地域の偏りなどが普及の制約です。環境目標を論じる際には、供給量と費用負担の現実を切り離せません。出典:IATA Global Outlook for Air Transport, June 2026。
深刻化する人材不足|特にパイロット問題は構造的
航空業界では、以下の人材不足が顕在化しています。
- パイロット
- 整備士
- 運航管理者
- デジタル・IT人材
中でも
パイロット不足は世界共通の深刻な課題です。
パイロットという仕事をもっと知りたい方へ
パイロット不足という言葉を
ニュースで見かけることは増えました。
しかし実際の仕事内容やキャリア形成
求められる資質については意外と知られていません。
航空業界を支える存在としてのパイロット
という仕事について
詳しく知りたい方はこちらの記事をご覧ください。
日本発の成功事例|ZIPAIRが示した新しい可能性
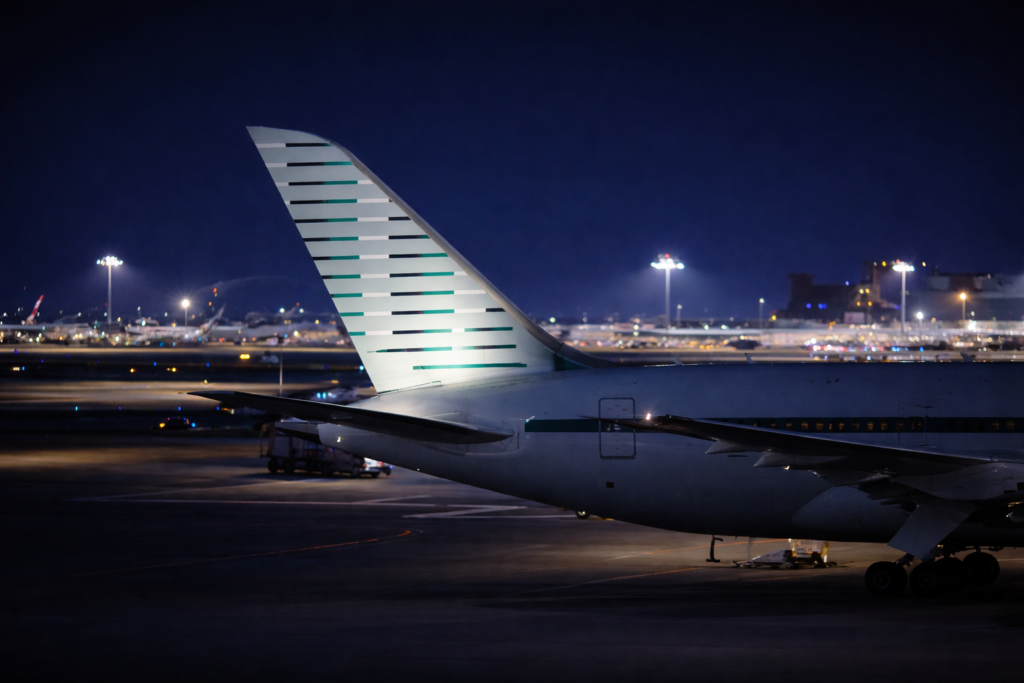
日本において注目すべき存在がZIPAIRです。
- 国際線特化
- デジタル直販モデル
- 明確なコスト構造
これらにより
従来の日本型航空会社とは異なる
成長モデルを確立しました。
客室乗務員という仕事をもっと知りたい方へ
客室乗務員という仕事は
華やかなイメージだけでは語れません。
安全を支え、乗客に寄り添い
サービス品質を支える重要な専門職です。
航空業界の将来を考えるうえでも
CAのキャリアを理解することは大きな意味があります。
2030年に向けた航空業界の将来性
今後の航空業界を左右するのは、以下の要素です。
- AI・データ活用による運航最適化
- 現実的な環境対応の実装
- 人材育成モデルの再設計
- 需要の細分化と戦略的集中
航空業界は
高度な知識と判断が求められる産業へ
と進化しています。
主な参照資料(2026年11月4日時点):IATA Economics(需要・収益・燃油・SAF)、ICAO Safety(国際安全政策)、FAA Continued Operational Safety(耐空性・安全情報)、EASA Safety Management、国土交通省航空局(国内航空政策・統計)。本文の個別数値は公表時点と対象期間を併記しています。
航空業界は「理解するほど面白い産業」です
2026年以降の航空業界は
- 成長と制約
- 希望と課題
- 技術革新と人材問題
が同時に存在する
非常にダイナミックな時代にあると思われます。
Beyond the Horizonでは
表面的なニュースではなく
構造と背景を理解するための記事を
今後も発信していきます。
キャリアや人生の選択について考えたい方へ
航空業界を見ていると
人材不足
技術革新
環境問題
国際情勢
さまざまな変化が起きています。
しかしその背景には
働き方
キャリア形成
人生の選択
という、より普遍的なテーマが存在しています。
Beyond the Horizonでは、航空業界だけでなく
判断力や生き方についても発信しています。
航空業界は
理解するほど面白い産業です。
そしてその変化を追うことは
空の未来だけでなく
私たち自身の働き方や生き方を
考えることにもつながります。
本記事が、その一助となれば幸いです。