
2026年、日本の航空貨物事業が大きな転換期を迎えています。
ANAグループは日本貨物航空(NCA)との統合を進め、国際航空貨物事業の規模を拡大。一方、JALグループは自社の貨物専用機と海外航空会社との提携を組み合わせ、国際物流ネットワークを強化しています。
その一方で、2024年4月に始まったヤマトグループとJALグループによる国内貨物専用機事業は、2027年6月までをめどに運航を終了することになりました。
しかし、国内貨物専用機の運航終了を、日本の航空貨物事業の後退と捉えるのは早計でしょう。
北九州空港では滑走路の3,000m化が進み、成田空港では国際物流拠点の機能強化が計画されています。半導体や電子部品をはじめ、迅速で確実な輸送を必要とする貨物の重要性も高まっています。
こうした変化のなかで、日本の航空会社は何を目指しているのでしょうか。そして、国内貨物輸送の新しい可能性を切り開いた3機のA321P2Fには、次の役割があるのでしょうか。
航空会社の経営戦略と空港インフラ、そして実際の輸送需要を重ねながら、日本の航空貨物のこれからを考えます。
国内と国際で異なる航空貨物市場
まず、日本の航空貨物市場の現状を確認してみましょう。
国土交通省が2026年6月に公表した「航空輸送統計年報」によると、2025年度の国内定期航空輸送における貨物輸送量は61万1,585トンで、前年度比1.1%減少しました。
一方、本邦航空運送事業者による国際航空貨物輸送量は162万2,386トンとなり、前年度比5.7%増加しています。
2025年度の航空貨物輸送実績
| 区分 | 輸送量 | 前年度比 |
|---|---|---|
| 国内定期航空貨物 | 61.2万トン | −1.1% |
| 国際航空貨物 | 162.2万トン | +5.7% |
※国際線は本邦航空運送事業者の実績であり、外国航空会社による輸送を含む日本全体の国際貨物取扱量ではありません。また、国内線と国際線では対象市場が異なります。
この数字から、日本の国内航空貨物が直ちに衰退していると判断することはできません。しかし、国内と国際では、航空輸送を必要とする理由や競争環境が異なることが分かります。
国内線では、トラック、鉄道、フェリーなどが航空輸送の競争相手になります。航空機は高速ですが、空港までの輸送や到着後の配送も必要であり、飛行時間の短さが必ずしも配送全体の優位性につながるとは限りません。
一方、国際線では事情が異なります。
例えば、日本から北米へ貨物を輸送する場合、航空輸送と海上輸送では所要時間に大きな差があります。半導体関連製品、電子部品、医薬品などでは、この時間差が製造工程や在庫管理、製品価値に直接影響することがあります。
航空貨物事業にとって重要なのは、単に大量の貨物を運ぶことではありません。
航空輸送によって生まれる時間的・経済的な価値を、どれだけ収益につなげられるか。
この点が、国内線と国際線の事業戦略を理解する鍵になります。
ANAはNCA統合で何を目指すのか
ANAグループは、日本貨物航空(NCA)のグループ化を経て、航空貨物事業の本格的な統合を進めています。
2026年3月、ANAホールディングスはANA Cargo、日本貨物航空、NCA Japanの3社を2027年4月1日に統合すると発表しました。
新しいブランド名は「ANA Nippon Cargo」。ANAグループが持つ旅客便の貨物スペースと、NCAが持つ大型貨物専用機の輸送能力を一体的に活用する構想です。
この戦略を理解するうえで注目したいのが、ANAが公表している国際貨物事業の数値目標です。
ANAグループ国際貨物事業の売上高計画
| 年度 | 売上高 |
|---|---|
| 2025年度実績 | 3,197億円 |
| 2026年度計画 | 4,180億円 |
| 2028年度中期前提 | 4,000億円 |
| 2030年度中期前提 | 4,250億円 |
2025年度実績から2026年度計画への増加率は約31%です。
ただし、この増加にはNCAのグループ化に伴う事業規模の変化も含まれるため、従来のANA貨物事業が同じ割合で成長するという意味ではありません。
注目すべきは、2030年度に向けて売上規模を維持・拡大しながら、統合による収益力の向上を目指している点です。
ANAは、アジアと欧米を結ぶ貨物需要の取り込み、輸送スペースの一元管理、高付加価値貨物の獲得、事業所やシステムの統合を進める方針です。
特に、大型貨物機であるB747Fを北米線などの長距離輸送に活用し、中国・アジア域内ではB767Fや旅客便の貨物スペースを組み合わせる構想が示されています。
大型貨物機は大量輸送に適している一方、運航費用も大きくなります。需要に応じて機材と路線を組み合わせることが、事業全体の収益性を左右します。
ANAが目指しているのは、単なる貨物機の増加ではなく、アジアと欧米を結ぶ物流ネットワークの一体的な運営と考えられます。
JALは柔軟な貨物ネットワークを構築
一方、JALも国際航空貨物事業を強化しています。
2026年10月、JALはAtlas Airとの提携により、成田―ロサンゼルス線でB747貨物専用機を使用したコードシェア運航を開始しました。
これに加え、Kalitta AirやCargolux Airlinesとの提携を通じて、大型貨物機の輸送能力を活用しています。
JAL自身もB767貨物専用機を運航しており、アジア域内の貨物ネットワークを展開しています。
2026年度下期の計画では、B767Fによる成田―香港線が週6便、成田―天津線が週8便などとされ、提携先によるB747Fでは成田―シカゴ線が週6便、成田―ロサンゼルス線が週2便となっています。
JALの特徴は、自社で運航する中型貨物機と旅客便の貨物スペースに加え、海外航空会社が持つ大型貨物機の輸送能力を組み合わせていることです。
貨物需要が増加する局面では大型機の輸送能力を活用し、需要の変動に対してはネットワーク全体で対応する余地があります。
もちろん、提携による輸送能力の確保には、契約条件や運航スケジュール、サービス品質の管理といった課題もあります。
しかし、航空貨物の需要は世界経済や産業構造の影響を受けやすく、変動の大きい市場です。
すべての機材を自社で所有・運航することが、必ずしも最適な選択とは限りません。
また、JALは成田空港に新たな国際物流拠点「WING NRT」を整備する方針を示しています。
成田を中心にアジアと欧米を結び、航空機による輸送だけでなく、貨物の集約や地上取扱いまで含めた物流ネットワークを強化する考えです。
JALとANAの戦略を比較すると
| 比較項目 | JAL | ANA |
|---|---|---|
| 自社・グループ貨物機 | B767F中心 | B767F・NCAのB747F |
| 大型貨物機の活用 | 海外航空会社との提携 | グループ内のNCAを活用 |
| 旅客便貨物スペース | 活用 | 活用 |
| 主な施策 | 提携ネットワークの拡充 | 貨物事業会社の統合 |
| 共通の方向性 | 高付加価値貨物・国際ネットワーク強化 | 高付加価値貨物・国際ネットワーク強化 |
両社の戦略は異なりますが、どちらも航空貨物事業の成長を目指しています。
したがって、ヤマトグループとの国内貨物専用機運航終了をもって、JALが航空貨物事業を縮小すると評価するのは適切ではありません。
むしろ、国内と国際、それぞれの市場特性に応じて輸送能力を再配置する動きとして理解する必要があります。
北九州空港が示す新しい可能性
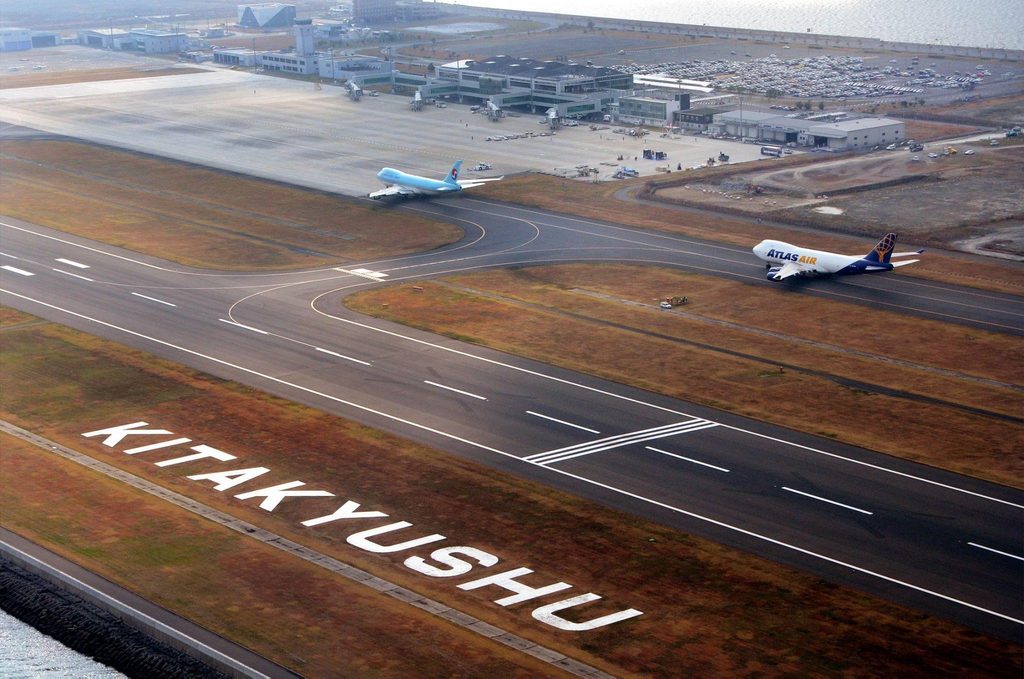
日本の航空貨物の将来を考えるうえで、注目したいのが北九州空港です。
北九州空港は24時間運用が可能な海上空港であり、九州北部の産業集積地に近いという特徴があります。
自動車関連産業をはじめ、九州各地の製造業や物流拠点と接続できることは、貨物空港としての重要な強みです。
さらに現在、滑走路を2,500mから3,000mへ延長する事業が進められており、2027年8月末の供用開始が予定されています。
滑走路の延長によって、長距離国際貨物便の運航に必要な離陸性能上の制約を緩和できる可能性があります。ただし、実際の就航可能距離や搭載重量は、機種、気象条件、運航条件によって異なります。
そして、北九州空港の貨物取扱量は、すでに大きく変化しています。
北九州空港の貨物取扱量
| 年度 | 国内貨物 | 国際貨物 | 合計 |
|---|---|---|---|
| 2023年度 | 2,196t | 9,948t | 12,144t |
| 2024年度 | 26,138t | 10,550t | 36,688t |
| 2025年度 | 31,162t | 9,930t | 41,092t |
出典:福岡県「北九州空港の貨物取扱量が2年連続で過去最多を更新」
※2025年度は速報値です。
2023年度から2025年度にかけて、貨物取扱量は約3.4倍に増加しました。
特に注目したいのは、増加の中心が国内貨物であることです。
2024年度にはヤマトグループとJALグループによる貨物専用機が就航し、北九州と成田、羽田、新千歳、那覇を結ぶ輸送ネットワークが強化されました。
北九州空港の貨物取扱量の増加には、こうした国内貨物専用機の就航・増便が大きく関係しています。
これは、今回の事業を考えるうえで非常に重要な事実です。
専用機による輸送ネットワークは、地域の航空貨物取扱量の増加という具体的な成果を生み出していたのです。
もちろん、貨物取扱量が増加したことと、航空会社や物流企業が十分な利益を確保できたことは別の問題です。
しかし、運航終了という結果だけを見て、事業の意義まで否定することはできません。
北九州空港では国際貨物拠点化に向けた整備も進められています。これまでに培われた国内輸送のネットワークや貨物取扱いの経験を、国際物流へどのようにつなげていくかが今後の課題となります。
成田・那覇を結ぶ航空貨物の役割
北九州と並んで、航空貨物の可能性を考えたいのが成田―那覇をはじめとする長距離国内路線です。
沖縄は本土と陸路でつながっておらず、物流の多くを航空輸送と海上輸送に依存しています。
航空輸送は海上輸送と比較して費用が高くなりやすい一方、輸送時間を大幅に短縮できます。
例えば、生鮮食品、緊急性の高い工業製品、通販関連貨物などでは、航空輸送が重要な選択肢になります。
さらに那覇空港は、沖縄県内の物流拠点であると同時に、アジアの主要都市との距離が比較的近いという地理的特徴を持っています。
成田、北九州、那覇を結ぶネットワークは、国内貨物輸送だけでなく、将来的には国際貨物との接続という観点からも検討する価値があります。
ただし、貨物需要が存在することと、貨物専用機を安定的に運航できることは同じではありません。
航空機の採算性を左右するのは、搭載率だけではなく、貨物単価、往復の需要バランス、運航時間帯、地上輸送との接続などです。
特に貨物輸送では、往路と復路で需要が異なることが少なくありません。
片道に十分な貨物があっても、復路の搭載量が少なければ、往復運航全体の収益性は低下します。
また、既存の旅客便で輸送できる貨物であれば、新たに専用機を運航するよりも、旅客便の貨物スペースを活用した方が経済的な場合があります。
今後の航空貨物ネットワークでは、専用機と旅客便を競合する輸送手段として考えるのではなく、それぞれの特徴を生かして組み合わせる視点が重要になるでしょう。
ヤマトのA321P2Fが残したもの
こうした航空貨物市場の変化のなかで、2026年9月、ヤマトグループとJALグループは国内貨物専用機の運航を2027年6月までをめどに終了すると発表しました。
運航開始は2024年4月。わずか3年余りでの運航終了となります。
この事業では、旅客機を貨物専用機へ改造したA321P2Fが3機導入され、スプリング・ジャパンが運航を担当しました。
A321P2Fは、最大約28トンの貨物を搭載できる中型貨物専用機です。
2022年11月に発表された当初計画では、3機すべてが稼働した段階で、東京(成田・羽田)―北九州、東京―新千歳、成田―那覇、那覇―北九州の4路線、合計21便/日の運航が想定されていました。
A321P2Fの主要諸元と当初計画
| 項目 | 内容 |
|---|---|
| 機種 | Airbus A321ceo P2F |
| 導入機数 | 3機 |
| 最大搭載重量 | 約28トン/機 |
| メインデッキ | AAYコンテナ14台 |
| ロワーデッキ | AKHコンテナ10台 |
| 当初計画 | 4路線・21便/日 |
| 運航会社 | スプリング・ジャパン |
出典:ヤマトHD・JAL「貨物専用機の運航路線・運航便数を決定」(2022年11月)
最大28トンを21便すべてに搭載したと仮定すると、理論上の輸送能力は1日588トン、年間約21万5,000トンとなります。
ただし、これは最大搭載重量と当初計画便数を掛け合わせた単純計算です。実際の運航便数、搭載可能重量、貨物の容積、需要などを考慮した輸送実績ではありません。
重要なのは、これだけの輸送能力を安定的に活用するには、継続的な貨物需要と適切な輸送単価が必要になるという点です。
3社の発表によると、運航開始後には費用効率化、路線の見直し、高付加価値サービスの開拓などを進めてきました。
しかし、円安や燃油価格の上昇などによって航空輸送のコストが増加し、トラック輸送との価格差が当初の想定に反して拡大しました。
その結果、国内貨物専用機の運航を終了し、旅客便の貨物スペースなどを活用した輸送ネットワークへ移行する判断に至っています。
出典:ヤマトHD・JAL・スプリング・ジャパン「国内線貨物専用機の運航完了と輸送の最適化について」
この判断を、単純に事業の失敗と表現するのは適切ではないでしょう。
北九州空港では実際に貨物取扱量が増加し、新しい輸送ネットワークが地域物流の選択肢を広げました。
また、国内貨物専用機の運航を通じて、航空会社、物流企業、空港関係者には運航、整備、貨物取扱い、地上輸送との接続など、さまざまな経験が蓄積されたはずです。
こうした経験は、今後の航空貨物事業を考えるうえでも価値を持ちます。
ひとつの事業モデルに区切りがつくことと、その挑戦が残した価値が失われることは、同じではありません。
3機のA321P2Fに次の役割はあるか
今回の運航終了で、航空業界の関係者が注目するのは、3機のA321P2Fの今後でしょう。
A321P2Fは、旅客機として使われていたA321ceoを貨物専用機に改造した機材です。
大型の貨物ドアを設け、客室部分を貨物搭載スペースに変更することで、航空機に新しい役割を与えています。
日本国内では希少なナローボディ貨物専用機であり、最大約28トンという輸送能力は、大型貨物機ほどの需要がない路線でも活用を検討できる規模です。
特に、日本と東アジア・東南アジアを結ぶ比較的短い国際路線や、国内の主要物流拠点間の輸送などには、機材性能上の可能性が残されています。
もっとも、機材の今後を考えるうえでは、所有と運航の関係を理解する必要があります。
JALの公表資料では、3機のA321貨物機はヤマトHDが所有し、スプリング・ジャパンが運航する機材とされています。
したがって、現在の運航を終了した後、JALグループがそのまま国際線に転用できるわけではありません。
機材の売却、リース、新しい運航事業者による活用など、さまざまな選択肢が考えられますが、いずれも所有者の判断や契約条件、運航・整備体制、採算性などの検討が必要です。
現時点で、3機の具体的な転用先や売却先が正式に決定したことを示す公表情報は確認できません。
それでも、私たちはこの3機の今後に期待したいと考えています。
日本で貨物専用機として運航されてきたA321P2Fが、新たな輸送需要と結びつき、再び日本の航空貨物ネットワークを支える存在となることは、十分に検討する価値のある選択肢ではないでしょうか。
もちろん、日本に残すこと自体が目的ではありません。
航空機を継続的に運航するためには、安全性を確保したうえで、需要に見合う輸送能力と収益性を実現する必要があります。
その条件が整うのであれば、今回の運航で得られた経験を次の事業へ引き継ぐことができます。
日本は国際航空貨物のハブになれるか
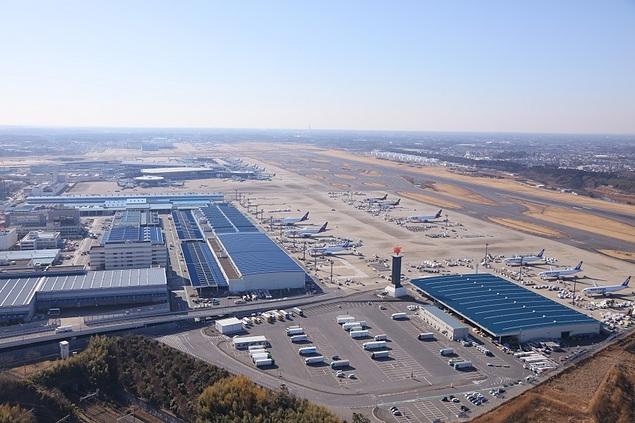
日本の航空貨物事業の将来を考えるとき、空港インフラの整備も欠かせません。
成田空港では国際物流拠点の機能強化が進められ、北九州空港では滑走路延長と貨物拠点化が計画されています。
しかし、国際航空貨物のハブを目指すうえでは、滑走路や貨物上屋を整備するだけでは十分ではありません。
重要なのは、航空機の輸送能力、貨物の集約、通関、地上輸送、そして国際ネットワークを一体として機能させることです。
アジアには仁川、香港、上海など、国際貨物ネットワークを持つ有力な空港が存在します。
日本の空港がこれらと競争するためには、単純な貨物取扱量の拡大だけでなく、日本の産業構造や地理的条件に適した役割を明確にする必要があります。
例えば、九州では半導体関連産業や自動車産業が集積しており、北九州空港がこうした産業と国際航空貨物ネットワークを結びつけることには意味があります。
一方、成田空港はアジアと北米・欧州を結ぶ国際ネットワークの拠点として、貨物の集約や積み替え機能を強化する余地があります。
そして、国内各地の空港から旅客便や貨物専用機を活用して貨物を集め、国際線へ接続する仕組みが整えば、日本全体の航空物流ネットワークの競争力向上につながる可能性があります。
ここで改めて、ヤマトグループとJALグループの挑戦が持つ意味を考えたいと思います。
国内貨物専用機による新しい輸送ネットワークは、採算面で継続が難しくなりました。
しかし、その取り組みを通じて地域の航空貨物需要が顕在化し、空港の貨物取扱量が増加したという事実があります。
これを一時的な成果で終わらせるのではなく、旅客便の貨物スペースや国際貨物ネットワークとの接続へ発展させていくことが重要ではないでしょうか。
おわりに|挑戦を次の成長へ
日本の航空貨物事業は、いま大きな変化のなかにあります。
ANAグループはNCAとの統合によって、国際航空貨物事業の規模とネットワークを強化しています。
JALグループは自社貨物機と海外航空会社との提携を組み合わせ、アジアと欧米を結ぶ輸送能力の拡充を進めています。
そして北九州空港や成田空港では、将来の国際物流を見据えたインフラ整備が進められています。
こうした動きのなかで、ヤマトグループとJALグループによる国内貨物専用機事業は、2027年6月までをめどにひとつの区切りを迎えます。
しかし、運航が終了することと、その挑戦の価値が失われることは同じではありません。
北九州空港での貨物取扱量の増加は、新しい航空輸送ネットワークが地域物流に変化をもたらしたことを示しています。そこで得られた経験は、今後の輸送体制を考えるうえでも貴重なものとなるでしょう。
そして、日本に導入された3機のA321P2F。
わずか3機ですが、日本では希少な中型貨物専用機として、新しい輸送需要に応える可能性を持っています。
航空機は、運航する路線や事業者が変わっても、新たな役割を担うことができます。
今後の機材の扱いは所有者や関係者の判断によりますが、採算性と運航体制が整うのであれば、ぜひ日本の航空貨物ネットワークのなかで、再び活躍する姿を見たいものです。
ひとつの運航が終わることは、航空貨物の可能性が終わることではありません。
今回の挑戦で培われた経験と輸送ネットワークが、日本の航空貨物の次の成長へとつながっていくことを期待しています。
